Семейная ипотека с 1 октября 2026 года перестаёт быть «одинаковой для всех»: вместо единых 6% годовых ставка и максимальная сумма кредита теперь зависят от того, сколько в семье детей и в каком регионе покупается жильё. Изменения утвердил Минфин России 24 сентября 2026 года, и они касаются кредитных договоров, заключённых с 1 октября. Ниже — новые ставки и лимиты в таблицах, кто может получить льготу, что будет после 15 лет субсидирования, примеры платежей в рублях и что делать семьям, которые выходят на сделку прямо сейчас.
Что изменилось с 1 октября 2026 года: коротко
- Ставка зависит от числа детей. Чем больше детей, тем ниже процент: от 2% для семей с пятью и более детьми до 10–12% для семей с одним ребёнком.
- Лимит кредита тоже зависит от числа детей. В регионах — от 6 до 10 млн ₽, в Москве, Санкт-Петербурге, Московской и Ленинградской областях — от 12 до 18 млн ₽.
- Льготная ставка действует не больше 15 лет. Раньше субсидия шла на весь срок кредита, теперь максимальный срок субсидирования ограничен 15 годами.
- Возраст ребёнка — до 7 лет. В новых условиях Минфин говорит о семьях, где хотя бы один ребёнок не достиг 7 лет на момент заключения кредитного договора.
- Строительство частного дома — без изменений. На ИЖС ставка остаётся 6% независимо от количества детей и региона.
- Старые кредиты не пересматриваются. Новые правила применяются к договорам, заключённым с 1 октября 2026 года. Если кредит уже выдан под 6%, ставка по нему не меняется.
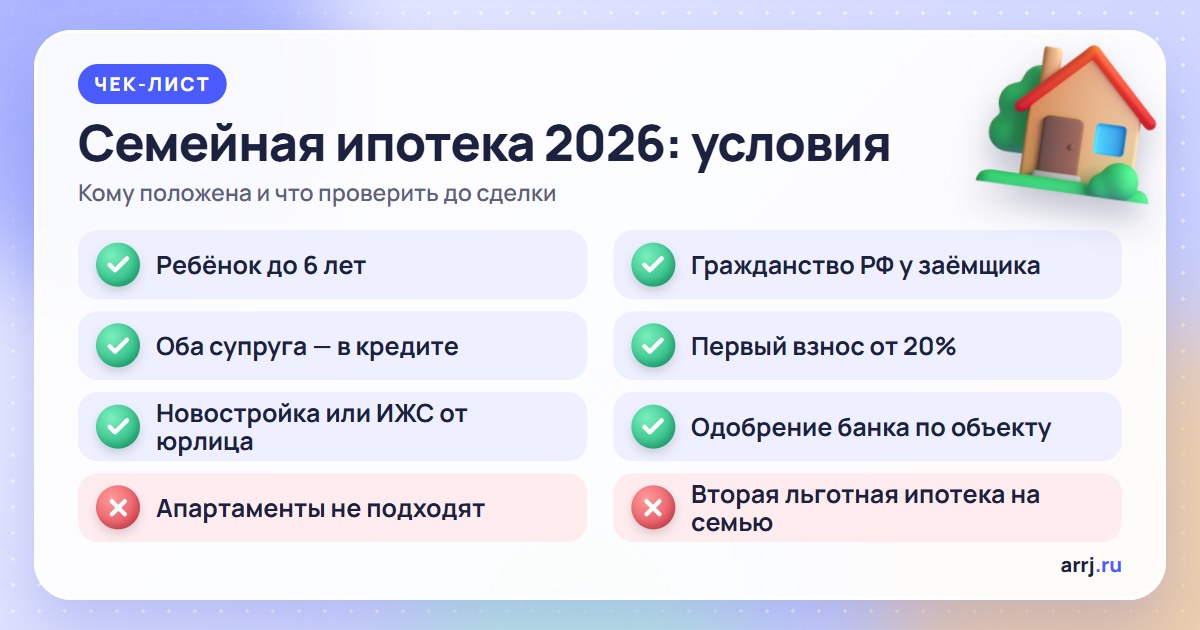
Сама программа продолжает работать до 31 декабря 2030 года. Базовые требования, введённые раньше, сохраняются: первоначальный взнос не меньше 20%, оба супруга — обязательные созаёмщики, и действует правило «одна семья — одна льготная ипотека» (с 1 февраля 2026 года кредит привязывается к детям).
Новые ставки и лимиты: таблицы Минфина
Условия разделены на две группы регионов. Первая — Москва, Санкт-Петербург, Московская и Ленинградская области, где жильё дороже. Вторая — все остальные регионы России.
Регионы России (кроме Москвы, СПб и их областей)
| Детей в семье | Ставка | Максимальная сумма кредита |
|---|---|---|
| 1 ребёнок | 10% | 6 млн ₽ |
| 2 детей | 8% | 8 млн ₽ |
| 3 детей | 6% | 10 млн ₽ |
| 4 детей | 4% | 10 млн ₽ |
| 5 и более детей | 2% | 10 млн ₽ |
Москва, Санкт-Петербург, Московская и Ленинградская области
| Детей в семье | Ставка | Максимальная сумма кредита |
|---|---|---|
| 1 ребёнок | 12% | 12 млн ₽ |
| 2 детей | 10% | 15 млн ₽ |
| 3 детей | 8% | 18 млн ₽ |
| 4 детей | 6% | 18 млн ₽ |
| 5 и более детей | 4% | 18 млн ₽ |
Обратите внимание на парадокс столичного региона: ставка там на 2 процентных пункта выше, чем в остальной России при том же числе детей, зато лимит заметно больше. Для семьи с одним ребёнком в Москве льгота фактически почти исчезает: 12% — это уже близко к рыночным предложениям с субсидией от застройщика, поэтому такой семье стоит сравнивать программы, а не брать «семейку» автоматически.
Для многодетных условия, наоборот, стали лучше прежних: три ребёнка в регионе — те же 6%, но лимит вырос с 6 до 10 млн ₽; четыре и больше — ставка 4% или даже 2%.
Кто может получить семейную ипотеку после 1 октября
Базовое условие по новым правилам — в семье есть хотя бы один ребёнок, которому на дату подписания кредитного договора ещё не исполнилось 7 лет. Раньше граница была «до 6 лет включительно», так что формально круг семей с маленькими детьми немного расширился.
Кроме того, по информации ДОМ.РФ (оператора программы), право на льготу сохраняют семьи с ребёнком-инвалидом и семьи с двумя и более несовершеннолетними детьми — для последних действуют ограничения по регионам и типу жилья. Эти категории в сообщении Минфина от 24 сентября отдельно не расписаны, поэтому, если в вашей семье нет ребёнка младше 7 лет, обязательно уточните условия в банке до подачи заявки.
Остальные требования к заёмщикам прежние:
- гражданство РФ у заёмщиков;
- оба супруга выступают созаёмщиками — это обязательно с 1 февраля 2026 года; при нехватке дохода можно добавить других созаёмщиков;
- у семьи не должно быть действующей семейной ипотеки — один льготный кредит на семью;
- первоначальный взнос — не меньше 20% стоимости жилья, из собственных средств (можно материнским капиталом);
- доход и кредитная история — по требованиям конкретного банка.
Количество детей, от которого зависит ставка, считается на дату заключения договора. Если ребёнок должен родиться через пару месяцев, а сделка не горит, иногда выгоднее подождать: переход из «одного ребёнка» в «двое детей» в регионе снижает ставку с 10 до 8% и поднимает лимит с 6 до 8 млн ₽. Как именно банки будут учитывать детей, родившихся уже после выдачи кредита, — пересчитают ли ставку, — Минфин пока не уточнил.
Какое жильё можно купить
- Квартира в новостройке у застройщика — по договору долевого участия или купли-продажи с юрлицом. Это основной вариант программы.
- Строительство частного дома (ИЖС) — по договору подряда с расчётами через эскроу, а также покупка участка со строительством. Здесь ставка остаётся 6% при любом числе детей и в любом регионе.
- Вторичное жильё — только в малых городах, где почти не строят новые дома (список населённых пунктов публикует ДОМ.РФ), и с ограничениями по возрасту дома. В Москве, Санкт-Петербурге и крупных городах вторичка по семейной ипотеке недоступна.
Перед сделкой с новостройкой проверьте застройщика и сам объект, а при покупке готового жилья — выписку из ЕГРН: как это сделать, мы разбирали в статье как проверить квартиру перед покупкой. Готовую квартиру от застройщика принимайте по чек-листу приёмки, а не на глаз.
Льгота только на 15 лет: что будет потом
Самое серьёзное изменение, о котором мало говорят, — ограничение срока субсидирования. Кредит можно взять и на 20–30 лет, но государство компенсирует банку разницу в ставке максимум 15 лет. Что произойдёт с процентом после этого, в сообщении Минфина не расписано: условия будут в кредитном договоре конкретного банка. Эксперты ожидают, что ставка вырастет до рыночной или будет рассчитываться по формуле «ключевая ставка плюс надбавка».
Почему это важно: при кредите на 30 лет за первые 15 лет гасится меньше четверти долга, большая часть платежа уходит на проценты.
| Пример (регион) | Кредит | Ставка | Платёж на 30 лет | Остаток долга через 15 лет |
|---|---|---|---|---|
| 1 ребёнок | 6 000 000 ₽ | 10% | ≈ 52 650 ₽/мес | ≈ 4,9 млн ₽ |
| 2 детей | 8 000 000 ₽ | 8% | ≈ 58 700 ₽/мес | ≈ 6,1 млн ₽ |
| 3 детей | 10 000 000 ₽ | 6% | ≈ 59 950 ₽/мес | — |
Допустим, через 15 лет ставка по кредиту семьи с одним ребёнком станет 16%. Тогда на оставшиеся 4,9 млн ₽ и 15 лет платёж составит около 72 000 ₽ в месяц вместо 52 650 ₽. У семьи с двумя детьми на остатке 6,1 млн ₽ — около 90 000 ₽ вместо 58 700 ₽. Цифра 16% здесь условная, но сам риск реальный.
Отсюда практический вывод: при новых условиях выгоднее брать кредит на срок около 15 лет или гасить его досрочно так, чтобы к концу субсидирования остаток был небольшим. Досрочное погашение по семейной ипотеке допускается, а сэкономленные проценты можно дополнительно вернуть через налоговый вычет при покупке квартиры — до 390 000 ₽ с уплаченных процентов.
Было и стало: сколько переплатит семья с одним ребёнком
Возьмём типичную ситуацию для региона: квартира в новостройке за 6 000 000 ₽, первоначальный взнос 20% — 1 200 000 ₽, кредит 4 800 000 ₽ на 30 лет, в семье один ребёнок 3 лет.
| Показатель | До 1 октября 2026 | С 1 октября 2026 |
|---|---|---|
| Ставка | 6% | 10% |
| Лимит льготного кредита | 6 млн ₽ | 6 млн ₽ |
| Срок субсидирования | весь срок кредита | до 15 лет |
| Ежемесячный платёж (30 лет) | ≈ 28 780 ₽ | ≈ 42 120 ₽ |
| Платёж, если взять на 15 лет | — | ≈ 51 580 ₽ |
Разница — около 13 300 ₽ в месяц, или примерно 160 000 ₽ в год. Для семьи с тремя детьми картина обратная: ставка остаётся 6%, а лимит вырос до 10 млн ₽, то есть можно купить квартиру больше, не выходя за льготные условия.
Что делать, если сделка уже в работе
- Выясните, какой договор важен. Новые условия применяются к кредитным договорам, заключённым с 1 октября 2026 года. Одобрение заявки само по себе не фиксирует ставку — значение имеет дата подписания кредитного договора. Уточните у банка, успеваете ли вы подписать его до 30 сентября включительно.
- Если не успеваете — пересчитайте бюджет. Подставьте новую ставку и лимит по числу своих детей и проверьте, проходит ли платёж по доходу. Банк может снизить одобренную сумму.
- Сравните с альтернативами. Для семьи с одним ребёнком в Москве (12%) может оказаться выгоднее субсидированная ставка застройщика, IT-ипотека или другая госпрограмма. Но помните: при «ставке от застройщика» переплата часто сидит в цене квартиры.
- Не подписывайте ДДУ или договор купли-продажи в спешке. Проверьте объект, условия расчётов и сроки. Порядок сделки по шагам — в статье этапы сделки с ипотекой, а про безопасную передачу денег — на странице безопасные расчёты.
- Используйте материнский капитал. Им можно закрыть первоначальный взнос или сразу погасить часть долга, чтобы уменьшить остаток к концу 15-летней льготы. Подробности — в статье про сделки с материнским капиталом.
Частые ошибки заёмщиков
- Считать, что ставка 6% «для всех» сохранится. С 1 октября 6% — только для семей с тремя детьми в регионах, четырьмя — в столичном регионе и для ИЖС.
- Брать кредит на 30 лет и не думать про 16-й год. Через 15 лет льгота закончится, а долг останется большим. Планируйте досрочные платежи заранее.
- Забывать про второго супруга. Без его участия в качестве созаёмщика семейную ипотеку не выдадут, даже если квартиру оформляют на одного.
- Путать сумму кредита и цену квартиры. Лимит — это максимум льготного кредита, а не стоимость жилья. Квартира может быть дороже: разницу закрывает взнос.
- Верить рекламе «семейная ипотека под 2%». 2% — только для семей с пятью и более детьми в регионах.
Частые вопросы
Изменится ли ставка по семейной ипотеке, которую я уже взял?
Нет. Новые условия касаются только кредитных договоров, заключённых с 1 октября 2026 года. Ставка и срок льготы по ранее выданным кредитам остаются прежними.
Какая ставка будет у семьи с двумя детьми?
8% с лимитом 8 млн ₽ в регионах и 10% с лимитом 15 млн ₽ в Москве, Санкт-Петербурге, Московской и Ленинградской областях. Один из детей должен быть младше 7 лет на дату договора (либо семья должна подходить под другие категории программы — уточняйте в банке).
Можно ли взять семейную ипотеку на строительство дома по старой ставке?
Да. На строительство частного дома по договору подряда ставка остаётся 6% независимо от количества детей и региона.
Что будет со ставкой через 15 лет?
Государство перестанет субсидировать кредит, и ставка изменится по условиям вашего кредитного договора — как правило, до рыночного уровня. Прочитайте этот пункт договора до подписания и заложите досрочные платежи.
До какого года действует программа?
Семейная ипотека продлена до 31 декабря 2030 года. Параметры в этот период могут меняться, поэтому ориентируйтесь на условия на дату подписания договора.
Где проверить официальные условия?
На сайте Минфина России (раздел «Семейная ипотека») и у оператора программы — ДОМ.РФ. Сообщение об изменениях с 1 октября опубликовано Минфином 24 сентября 2026 года.
Материал носит справочный характер и не заменяет консультацию юриста. Правила и суммы уточняйте на дату сделки.