Продажа квартиры в ипотеке — обычная сделка, а не тупик: каждый год тысячи собственников продают жильё, которое ещё в залоге у банка, чтобы переехать, разъехаться после развода или взять квартиру побольше. Главное отличие от обычной продажи — в сделке появляется третий участник, банк-залогодержатель, и все расчёты нужно выстроить так, чтобы долг был погашен, обременение снято, а покупатель не рисковал своими деньгами. Ниже разберём, какие есть схемы, сколько времени занимает каждая, какие документы понадобятся и где чаще всего ошибаются продавцы и покупатели.
Можно ли продать квартиру, которая в залоге у банка
Да, можно. Закон не запрещает продавать заложенное имущество, но требует согласия залогодержателя. Это прямо следует из пункта 2 статьи 346 ГК РФ: залогодатель вправе отчуждать предмет залога только с согласия залогодержателя, если иное не предусмотрено законом или договором. Аналогичное правило есть в статье 37 Федерального закона № 102-ФЗ «Об ипотеке (залоге недвижимости)».
На практике это значит три вещи:
- Без банка сделка не пройдёт. В ЕГРН стоит запись об ипотеке, и Росреестр её увидит. Продать «втихую» не получится, а попытка обойти банк может стать основанием для требования о досрочном возврате всего кредита.
- Покупатель рискует больше обычного. Если он заплатит продавцу, а тот не погасит долг, квартира останется в залоге, и банк сможет обратить на неё взыскание даже у нового собственника (залог следует за вещью — статья 353 ГК РФ).
- Схема расчётов важнее цены. От выбранного варианта зависят сроки, количество документов и то, нужны ли покупателю свои деньги на старте.
Перед тем как выставлять объявление, закажите свежую выписку, чтобы видеть, как запись об ипотеке выглядит глазами покупателя. Как её получить и прочитать, мы разбирали в статье «Выписка ЕГРН: как получить и прочитать».
С чего начать: разговор с банком
Первый шаг — не риелтор и не объявление, а звонок или визит в банк. Задача — узнать, какие схемы продажи ваш банк поддерживает и какие документы потребует.
- Запросите справку об остатке долга на конкретную дату. Сумма меняется каждый месяц, поэтому для сделки понадобится актуальная цифра, включая проценты до даты погашения.
- Уточните, как банк оформляет согласие на продажу. Одни банки выдают письменное согласие, другие проводят сделку только по своему регламенту (например, через свой сервис безопасных расчётов или аккредитив).
- Спросите про досрочное погашение. По общему правилу заёмщик-гражданин вправе досрочно вернуть потребительский (в том числе ипотечный) кредит, предупредив банк в срок, установленный договором. Уточните этот срок и порядок подачи заявления.
- Узнайте, в какой форме оформлен залог: с закладной (бумажной или электронной) или без неё. От этого зависит, как будет сниматься обременение.
- Если в квартире использовался материнский капитал или господдержка — спросите, есть ли дополнительные условия. Про маткапитал подробно — в статье «Продажа квартиры с материнским капиталом».
Параллельно соберите стандартный пакет продавца: выписку ЕГРН, документ-основание, паспорт, при необходимости нотариальное согласие супруга (статья 35 СК РФ). Полный список — в материале «Документы для продажи квартиры», а про супруга — в статье «Согласие супруга на продажу квартиры».
Четыре основные схемы продажи
Все варианты сводятся к одному вопросу: откуда берутся деньги на погашение долга и в какой момент снимается обременение — до регистрации перехода права или после.
Схема 1. Продавец гасит долг сам, потом продаёт
Самый простой вариант для покупателя. Продавец находит деньги (накопления, заём у родственников, продажа другого имущества), закрывает ипотеку, ждёт снятия обременения и продаёт квартиру как обычную. Минус — нужна свободная сумма, равная остатку долга, а это часто несколько миллионов рублей.
Схема 2. Досрочное погашение за счёт задатка или аванса покупателя
Самая распространённая схема. Покупатель передаёт продавцу часть цены, достаточную для закрытия кредита. Продавец гасит долг, банк снимает залог, после чего стороны подписывают основной договор, и покупатель доплачивает остаток.
Пример. Квартира продаётся за 7 200 000 ₽, остаток ипотеки — 2 350 000 ₽. Стороны подписывают предварительный договор купли-продажи и соглашение о задатке на 2 400 000 ₽. Продавец в тот же день вносит деньги в банк и подаёт заявление о полном досрочном погашении. Через несколько недель обременение снято, стороны подписывают основной договор, и покупатель перечисляет оставшиеся 4 800 000 ₽ — лучше через аккредитив.
Риск здесь целиком на покупателе: он отдаёт крупную сумму до того, как стал собственником. Поэтому важно правильно оформить документы. Задаток по статьям 380–381 ГК РФ защищает сильнее: если сделка сорвётся по вине продавца, тот вернёт задаток в двойном размере. Аванс просто возвращается. Разница подробно разобрана на страницах договора задатка и договора аванса.
Схема 3. Покупатель берёт ипотеку в том же банке
Если покупатель сам планирует брать ипотеку, удобнее всего сделать это в банке продавца. Банк одновременно гасит старый кредит за счёт нового и регистрирует залог уже на покупателя. Для банка это понятная сделка: предмет залога тот же, проверку квартиры он уже проходил.
Пример. Квартира за 6 500 000 ₽, долг продавца — 1 900 000 ₽. Покупатель вносит 1 300 000 ₽ первоначального взноса и берёт кредит на 5 200 000 ₽ в том же банке. Из кредитных денег 1 900 000 ₽ идут на погашение долга продавца, остальные 3 300 000 ₽ и первоначальный взнос поступают продавцу после регистрации. Покупатель не отдаёт деньги «в воздух», а продавцу не нужно искать сумму на досрочное погашение.
Минус: покупатель привязан к одному банку и его ставкам. Кроме того, не все банки проводят такие сделки одинаково быстро. Общая логика ипотечной сделки описана в статье «Сделка с ипотекой: этапы».
Схема 4. Перевод долга на покупателя
Покупатель становится новым заёмщиком по старому кредиту продавца. По статье 391 ГК РФ перевод долга возможен только с согласия кредитора, поэтому банк заново проверяет платёжеспособность покупателя, как при выдаче нового кредита. Вариант интересен, если у продавца была низкая ставка, но банки соглашаются на него редко и неохотно. Рассчитывать на эту схему по умолчанию не стоит — сначала спросите банк, практикует ли он её вообще.
Сравнение схем
| Схема | Нужны свои деньги продавцу | Риск покупателя | Ориентировочный срок |
|---|---|---|---|
| Продавец гасит долг сам | Да, вся сумма долга | Минимальный | 1–1,5 месяца |
| Погашение задатком покупателя | Нет | Высокий до снятия залога | 1–2 месяца |
| Покупатель — заёмщик того же банка | Нет | Низкий | 3–6 недель |
| Перевод долга | Нет | Средний | 1–3 месяца, зависит от банка |
Сроки ориентировочные: многое зависит от регламента конкретного банка, загрузки Росреестра и того, насколько быстро стороны собирают документы.
Безопасные расчёты: аккредитив, эскроу, сервис банка
Наличные в ячейке и переводы «на карту под расписку» остаются в прошлом. Для ипотечной продажи есть три основных инструмента.
- Аккредитив (статья 867 ГК РФ). Покупатель открывает аккредитив в банке, деньги блокируются и раскрываются продавцу после того, как он предоставит выписку ЕГРН с переходом права на покупателя. Подходит для второй части платежа после снятия залога.
- Эскроу-счёт (статья 860.7 ГК РФ). Деньги хранятся у банка-эскроу-агента и перечисляются продавцу при наступлении оговорённых условий. Для вторичного рынка используется реже, чем в новостройках, но некоторые банки предлагают.
- Сервис безопасных расчётов банка. Банк-залогодержатель сам проводит деньги по цепочке: часть на погашение долга, остаток — продавцу после регистрации.
Если часть денег передаётся напрямую (например, задаток), обязательно оформляйте расписку в получении денег с точной суммой, назначением платежа и ссылкой на договор. Как устроены аккредитив и другие инструменты и чем они отличаются по стоимости — на странице безопасных расчётов.
Как снимается обременение
После полного погашения кредита ипотека прекращается, но запись в ЕГРН автоматически не исчезает — её нужно погасить. Порядок зависит от того, была ли закладная.
- Без закладной. Регистрационная запись погашается по совместному заявлению залогодателя и залогодержателя или по заявлению залогодержателя. Многие крупные банки сейчас сами направляют в Росреестр электронное заявление после закрытия кредита.
- С электронной закладной. Банк передаёт сведения в Росреестр в электронном виде, обычно без участия заёмщика.
- С бумажной закладной. Банк возвращает закладную с отметкой о погашении долга, и собственник сам подаёт заявление о погашении записи через МФЦ или Госуслуги.
Сам Росреестр погашает запись в течение нескольких рабочих дней с момента поступления заявления (конкретные сроки установлены статьёй 25 закона «Об ипотеке» и законом № 218-ФЗ). Но в сумме с внутренними процедурами банка от погашения долга до чистой выписки проходит, как правило, от одной до четырёх недель. Уточните у своего банка, как именно он передаёт сведения и сколько времени это занимает.
Итог проверяется только одним способом — свежей выпиской ЕГРН, в которой в разделе ограничений нет записи об ипотеке. Проверить это можно и через сервис проверки квартиры по ЕГРН. Покупателю не стоит полагаться на справку банка о закрытии кредита: это ещё не снятый залог.
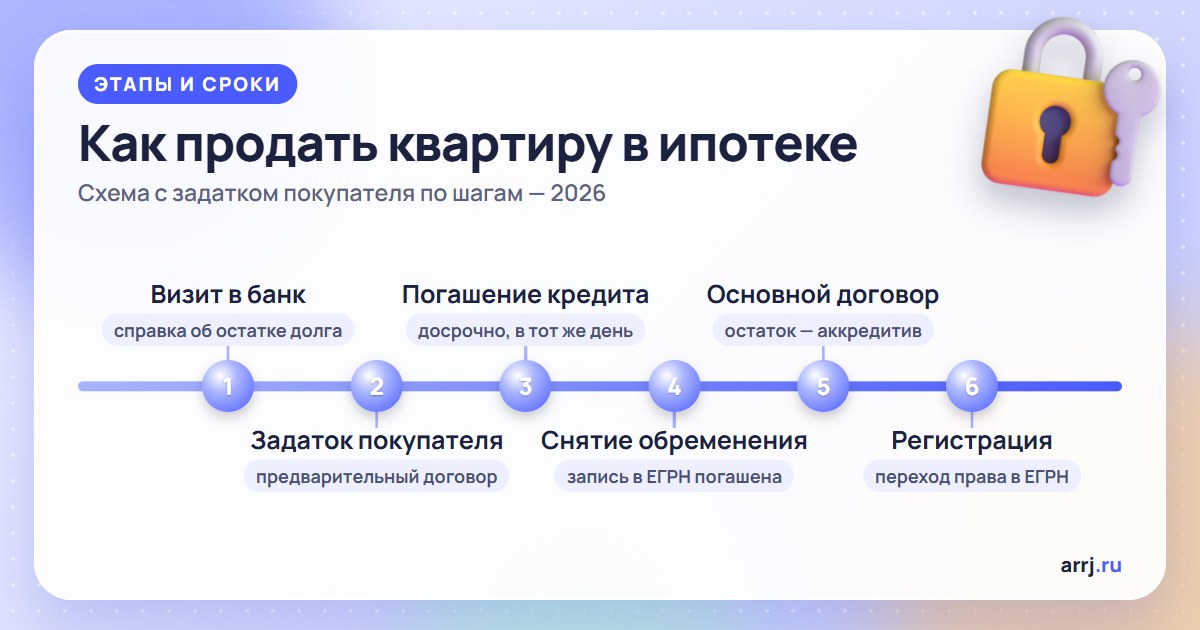
Пошаговая схема сделки (погашение задатком покупателя)
Разберём самый частый сценарий от начала до конца. Цифры из примера выше: цена 7 200 000 ₽, долг 2 350 000 ₽.
- Справка об остатке долга и консультация в банке. Продавец узнаёт точную сумму к погашению и порядок досрочного закрытия.
- Проверка квартиры и продавца покупателем. Выписка ЕГРН, история переходов права, зарегистрированные жильцы, долги по коммуналке, отсутствие банкротства и арестов.
- Предварительный договор и соглашение о задатке. В договоре прописываются: цена, сумма задатка, её назначение («на полное досрочное погашение кредита по договору № … в банке …»), срок снятия обременения и срок подписания основного договора.
- Передача задатка. Лучше всего — перевод покупателя напрямую на ссудный счёт продавца в банке, а не наличными в руки. Так у покупателя остаётся платёжный документ, что деньги ушли именно на погашение.
- Заявление о досрочном погашении. Продавец подаёт его в банк и получает справку о полном закрытии кредита.
- Снятие обременения. Банк передаёт сведения в Росреестр или выдаёт закладную. Стороны ждут выписку ЕГРН без записи об ипотеке.
- Основной договор и открытие аккредитива на оставшиеся 4 800 000 ₽. Подписывается договор купли-продажи квартиры.
- Регистрация перехода права в Росреестре. После неё банк раскрывает аккредитив, и продавец получает деньги.
- Передача квартиры по акту, ключи, показания счётчиков, снятие с регистрационного учёта.
Риски для покупателя и продавца
Что может пойти не так у покупателя
- Продавец получил задаток, но не погасил кредит. Защита — перевод прямо на ссудный счёт, а не продавцу.
- У продавца есть другие долги. После снятия ипотеки на квартиру может лечь арест по исполнительному производству. Проверяйте продавца заранее и заказывайте повторную выписку ЕГРН перед подписанием основного договора.
- Продавец передумал. Задаток вернётся в двойном размере, но через суд это может занять месяцы. Чем детальнее прописаны сроки в предварительном договоре, тем проще взыскать.
- Покупатель не знал, что в договоре ипотеки есть скрытые условия, например, про обязательное страхование или отдельные требования банка к сделке. Попросите продавца показать письмо банка или его ответ по сделке.
Что может пойти не так у продавца
- Банк долго снимает обременение, и покупатель выходит из сделки. Закладывайте в договор реалистичный срок с запасом.
- Покупателю не одобрили ипотеку после того, как продавец отказал другим. Берите задаток только после предварительного одобрения кредита покупателю.
- Налог. Если квартира в собственности меньше минимального срока владения (как правило, 3 или 5 лет), придётся платить НДФЛ. Расходы на покупку, подтверждённые документами, уменьшают налоговую базу. Посчитать сумму можно в калькуляторе налога с продажи, а правила и ставки на дату сделки лучше сверить на nalog.gov.ru.
Типичные ошибки
- Отдавать задаток наличными «под расписку» без привязки к кредитному договору.
- Не выяснить заранее, есть ли закладная, и потерять недели на её получение.
- Подписывать основной договор, пока в ЕГРН ещё висит ипотека, и не согласовать это с банком.
- Указывать в договоре заниженную цену «для налога». При споре покупатель вернёт только сумму из договора.
- Забывать про согласие супруга, если квартира куплена в браке. Ипотека не делает имущество личным.
- Не предусмотреть в договоре, что будет, если банк не снимет обременение к указанному сроку.
Частые вопросы
Нужно ли согласие банка, если я продаю квартиру и сразу гашу долг из денег покупателя?
Да. Пока в ЕГРН есть запись об ипотеке, продать квартиру без согласия банка нельзя (статья 346 ГК РФ, статья 37 закона «Об ипотеке»). Если сначала полностью погасить долг и снять обременение, дальше сделка идёт как обычная, и согласие уже не нужно.
Сколько времени занимает продажа квартиры в ипотеке?
В среднем от трёх недель до двух месяцев. Быстрее всего, если покупатель берёт кредит в том же банке. Дольше, если нужна бумажная закладная или банк медленно передаёт сведения в Росреестр.
Можно ли продать квартиру в ипотеке покупателю, который платит наличными?
Да, это как раз схема с задатком или авансом: часть денег покупателя идёт на погашение кредита, остаток перечисляется после регистрации через аккредитив или сервис безопасных расчётов.
Что будет, если продавец просрочил платежи по ипотеке?
Банк может потребовать досрочного возврата всей суммы. Продать квартиру всё равно можно, но сумма к погашению вырастет за счёт пеней, а банк будет строже согласовывать сделку. Покупателю стоит обязательно запросить справку банка об отсутствии просрочек или точной сумме долга.
Может ли покупатель потерять деньги, если продавец не снимет залог?
Может, если деньги переданы без гарантий. Поэтому задаток лучше перечислять напрямую на ссудный счёт, а основную сумму — только через аккредитив или эскроу, раскрывающиеся после регистрации перехода права.
Материал носит справочный характер и не заменяет консультацию юриста. Правила и суммы уточняйте на дату сделки.